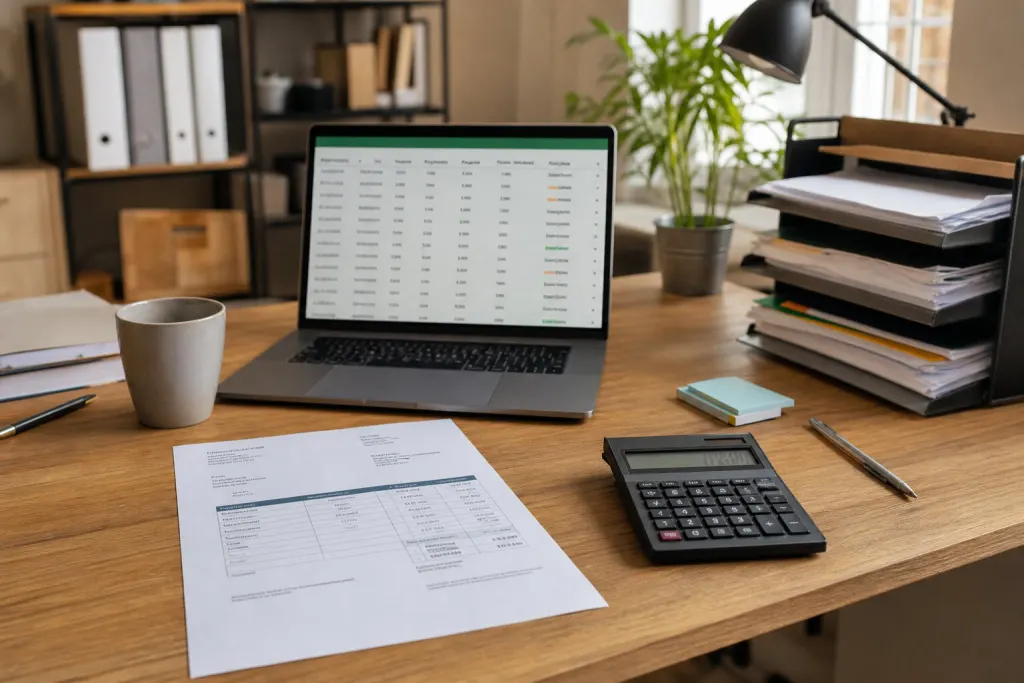
Une facture est un document commercial, comptable et fiscal qui décrit une vente ou une prestation, réclame son paiement et en conserve la trace. En France, elle doit notamment indiquer les parties concernées, un numéro unique, la date, le détail vendu, les montants hors taxes et toutes taxes comprises, la TVA applicable ainsi que les conditions de règlement.
Qu’est-ce qu’une facture et à quoi sert-elle ?
Une facture formalise une transaction entre un vendeur et son client : elle demande le règlement d’un bien livré ou d’un service réalisé, tout en servant de preuve de l’opération. Elle permet à l’entreprise d’enregistrer son revenu, au client de justifier sa dépense et à chacun de répondre à ses obligations comptables et fiscales.
Pour le vendeur, ce document fixe clairement ce qui est dû et à quelle date. Pour le client, il permet de vérifier ce qui a été commandé, le prix appliqué et les taxes. En cas de contrôle, de litige ou de suivi comptable, il devient une pièce justificative.
- l’identité du vendeur et du client ;
- un numéro et une date d’émission ;
- le détail des produits ou services vendus ;
- les montants HT, la TVA et le total TTC ;
- la date et les modalités de règlement.
Exemple : un freelance termine une mission de rédaction pour une petite société. Il établit un document mentionnant sa prestation, son prix, la TVA selon son régime et l’échéance convenue. Le client sait alors précisément quelle somme verser et le freelance peut enregistrer son chiffre d’affaires.
Facture, devis et reçu : ne pas confondre ces documents
Le devis est une proposition établie avant l’accord, la facture réclame le paiement après la vente ou la prestation, et le reçu confirme qu’une somme a été encaissée. Ces documents peuvent concerner la même mission, mais ils ne remplissent pas la même fonction.
Exemple : avant de créer un site, un prestataire transmet un devis. Après l’acceptation et la réalisation du travail, il émet le document de paiement. Lorsque le client règle la somme, un reçu peut attester ce règlement. Consultez le guide Devis : rôle, contenu et utilisation avant une prestation pour cadrer l’étape qui précède la vente.
Un exemple très simple pour visualiser son contenu
Une présentation simple suffit à faire apparaître les zones essentielles : l’émetteur, le client, les lignes facturées, les taxes et l’échéance. La mise en page peut varier, mais les informations doivent rester lisibles.
Exemple : « Émetteur : Atelier Martin, adresse et identifiant applicable. Client : Société Durand, adresse. Prestation : rédaction de trois pages, 3 unités à 150 € HT. Montant HT : 450 €. TVA à 20 % : 90 €. Total TTC : 540 €. Règlement à 30 jours. »
Comment rédiger une facture conforme, étape par étape
Rédiger une facture conforme consiste à retracer la vente sans omission, depuis l’identité des parties jusqu’aux conditions de paiement. Préparez-la dès que l’opération le justifie, puis vérifiez chaque mention avant son envoi au client.
- Créez le document après la vente, la livraison ou la réalisation de la prestation, selon votre situation.
- Attribuez-lui un numéro unique dans une séquence continue et ordonnée.
- Indiquez vos informations d’identification et celles de votre client.
- Décrivez chaque bien ou service avec la quantité, le prix unitaire et les éventuelles remises.
- Calculez les montants hors taxes, la TVA applicable et le total toutes taxes comprises.
- Ajoutez la date d’échéance, le moyen de règlement, les pénalités de retard et la mention relative à l’escompte.
- Contrôlez les données, envoyez le document puis conservez-en un exemplaire dans vos archives.
Une petite structure gagne du temps en reprenant toujours la même organisation : coordonnées client centralisées, numérotation suivie et archivage immédiat. L’objectif n’est pas seulement d’obtenir le paiement, mais de pouvoir expliquer chaque ligne plusieurs mois après son émission.
Les obligations exactes peuvent varier selon le statut de l’entreprise, l’opération et le régime de TVA. Vérifiez les règles à jour sur service-public.fr, impots.gouv.fr et les ressources de l’URSSAF avant de finaliser votre modèle.
Les informations qui identifient le vendeur et le client
Le document doit permettre d’identifier sans ambiguïté le vendeur et l’acheteur, avec leurs noms ou raisons sociales, leurs adresses et leurs coordonnées utiles. Selon le statut, d’autres mentions peuvent être nécessaires : ne supposez pas qu’un modèle utilisé par une autre activité est complet pour la vôtre.
Exemple de présentation : « Émetteur : [nom ou raison sociale], [adresse], [coordonnées], [numéro SIREN ou SIRET]. Client : [nom ou raison sociale], [adresse], [coordonnées]. »
Une micro-entreprise et une société ne présentent pas nécessairement toutes les mêmes mentions. Confirmez les éléments applicables auprès des sources officielles, notamment lorsque votre activité ou votre client présente une situation particulière.
Numéro, date et détail de la vente : la traçabilité avant tout
Chaque document doit porter un numéro unique et suivre une séquence chronologique continue, ainsi qu’une date d’émission. Cette organisation évite les doublons, facilite le classement et rend le suivi des ventes beaucoup plus fiable.
Décrivez aussi ce qui a réellement été vendu : nature de la prestation ou du produit, quantité et prix unitaire. « Accompagnement » est trop vague ; préférez, par exemple, « Préparation et animation d’un atelier de 2 heures, 1 unité, 350 € HT ».
La description doit correspondre à la commande ou au devis accepté. Une ligne précise limite les discussions sur le périmètre livré et aide votre comptabilité à relier le document à l’opération concernée.
Total à payer et conditions de règlement
Le client doit pouvoir retrouver le montant HT, le taux et le montant de TVA lorsqu’elle est applicable, puis le total TTC à régler. Indiquer uniquement un total final ne suffit pas à expliquer le calcul ni le traitement fiscal de l’opération.
- montant total HT ;
- taux et montant de TVA applicables, ou la mention adaptée lorsque la TVA n’est pas facturée ;
- montant total TTC ;
- date d’échéance et moyen de paiement ;
- pénalités applicables en cas de retard ;
- conditions d’escompte, ou la mention « Escompte pour paiement anticipé : néant ».
Le paiement comptant peut être prévu, tout comme un règlement différé selon les conditions convenues. À défaut d’accord, le délai est de 30 jours après la livraison ou l’exécution de la prestation ; un contrat peut le porter jusqu’à 60 jours après la date de la facture, ou 45 jours fin de mois.
TVA sur une facture : comprendre les montants HT et TTC
Le montant HT correspond au prix avant taxe, tandis que le montant TTC inclut la TVA lorsque celle-ci est facturée. La différence entre les deux correspond à la taxe calculée selon le taux applicable à l’opération.
Exemple : pour une prestation affichée à 1 000 € HT avec une TVA à 20 %, le document doit faire apparaître le taux de TVA utilisé, son montant et le total TTC. Le client peut ainsi distinguer le prix du service de la taxe collectée.
Lorsque vous facturez la TVA, présentez le taux et le montant de manière compréhensible, ligne par ligne ou dans une synthèse claire. Si votre situation conduit à ne pas facturer cette taxe, une mention spécifique doit remplacer les montants de TVA : sa formulation dépend de votre régime et doit être vérifiée avant utilisation.
Le calcul peut sembler mécanique, mais le bon taux et les règles de déduction dépendent de l’activité et de la situation de l’entreprise. Le guide Calcul de la TVA : HT, TTC, taux et formules détaille les relations entre ces montants. Vérifiez toujours les règles applicables à votre statut auprès des sources fiscales officielles.
Dans quels cas indiquer un numéro de TVA intracommunautaire ?
Le numéro de TVA intracommunautaire intervient dans certaines opérations réalisées avec des entreprises situées dans l’Union européenne. Il sert à identifier les parties pour les échanges concernés, mais les règles applicables dépendent de la nature de l’opération et du statut des intervenants.
Ne l’ajoutez pas par automatisme et ne déduisez pas son usage de la seule localisation d’un client. Le guide Numéro de TVA intracommunautaire : l’obtenir et le vérifier explique les conditions et les contrôles à effectuer.
À quel moment envoyer la facture et combien de temps la conserver ?
Le bon moment dépend de l’opération : pour une prestation de services, l’émission intervient généralement lorsque le service est réalisé ; pour une vente de biens, elle peut intervenir lors de l’accord ou, dans certains cas, à la livraison. Le document doit être envoyé suffisamment tôt pour que le client puisse respecter l’échéance prévue.
- Pour une mission courte terminée, émettez-le dès la réalisation convenue.
- Pour une prestation longue, des documents d’avancement peuvent échelonner les paiements.
- Lorsqu’un client verse une partie de la somme avant la fin, utilisez un document d’acompte puis un document de solde.
Les documents sur papier comme au format électronique sont généralement conservés pendant 10 ans. Le délai court à partir de la clôture de l’exercice (obligation comptable) ; l’administration fiscale peut contrôler les six dernières années.
Archivez la version envoyée, les éventuels avoirs et les éléments qui justifient la transaction. Un classement par année, par numéro et par client rend la recherche bien plus simple lorsqu’un paiement, un retour ou une question survient.
Contrôler la facture avant l’envoi et suivre son paiement
Avant l’envoi, vérifiez les données du client, la cohérence avec la commande ou le devis, les calculs, la TVA, l’échéance et les coordonnées de règlement. Ce contrôle prend peu de temps et évite de devoir corriger un document déjà transmis.
Après l’envoi, notez la date prévue de paiement et rapprochez le règlement reçu du numéro concerné. En l’absence de paiement, une relance structurée, fondée sur l’échéance indiquée, permet de suivre les impayés sans perdre l’historique.
Quel type de facture utiliser selon la situation ?
Le type de document dépend du moment et de l’objectif de la transaction : paiement complet, avance, correction ou facturation répétée. Choisissez celui qui reflète réellement l’opération au lieu de modifier un document émis sans laisser de trace.
| Type | Objectif | Cas d’usage |
|---|---|---|
| Classique | Demander le règlement | Prestation terminée |
| Acompte | Encaisser une avance | Mission commencée |
| Solde | Demander le paiement final | Après un acompte |
| Situation | Facturer l’avancement | Chantier en cours |
| Récurrente | Facturer périodiquement | Abonnement |
| Avoir | Corriger ou réduire | Remise après émission |
| Pro forma | Présenter un prix | Document sans valeur légale |
Exemple : un client paie une partie d’une mission avant son achèvement. Vous établissez un document d’acompte, puis un document de solde pour le montant restant lorsque la prestation est terminée. Pour un chantier, un document de situation peut correspondre à l’avancement des travaux.
Une facture déjà émise ne se corrige pas discrètement en modifiant le fichier archivé. En cas d’erreur, de retour ou de remise ultérieure, un avoir peut corriger ou annuler tout ou partie du montant, en référant le document d’origine et en portant clairement la mention « Avoir ».
Modèle de facture : Word, Excel ou PDF ?
Un modèle gratuit et vierge peut être créé dans Word ou Excel, puis exporté en PDF pour l’envoi au client. Le meilleur choix dépend surtout du nombre de lignes, de la fréquence d’utilisation et de votre capacité à contrôler les calculs.
| Format | Usage adapté | Limite principale |
|---|---|---|
| Word | Mise en page personnalisée | Calculs manuels |
| Excel | Nombreuses lignes et totaux | Formules à vérifier |
| Présentation figée à l’envoi | Modification moins pratique |
Word convient lorsque vous voulez personnaliser les couleurs, la typographie ou les éléments visuels. Excel est utile pour les prestations détaillées grâce aux formules de totalisation, à condition de tester chaque calcul. Le PDF conserve l’apparence du document après conversion et peut, selon l’outil utilisé, être protégé par mot de passe.
Quel que soit le format, un fichier élégant n’est pas automatiquement conforme. Le contenu prime sur la présentation : créez une trame stable, verrouillez les champs qui ne doivent pas changer et relisez les données variables avant chaque envoi.
Les champs à vérifier dans un modèle vierge
Avant de réutiliser un modèle, vérifiez qu’il contient tous les champs dont vous avez besoin et qu’aucun ancien nom de client, numéro ou montant ne subsiste. Une trame visuellement réussie peut manquer d’une mention nécessaire à votre activité.
- numérotation unique et date d’émission ;
- identité complète des deux parties ;
- lignes facturées, quantités et prix unitaires ;
- montants HT, TVA et TTC ;
- échéance, moyen de règlement et conditions de retard ;
- mentions liées à votre statut ou à votre régime.
Vérifier chaque champ reste indispensable, même avec une trame déjà utilisée plusieurs fois.
Organiser sa facturation pour éviter les erreurs et les impayés
Une routine simple réduit les oublis, les erreurs de montant et les retards de paiement. Le principe est de suivre chaque vente depuis les coordonnées du client jusqu’à l’encaissement, sans reconstruire l’information au dernier moment.
- Centralisez les coordonnées exactes de vos clients et les conditions convenues.
- Établissez un devis lorsque la prestation doit être définie ou validée avant son exécution.
- Émettez le document dès que l’étape de vente ou de service le permet.
- Classez immédiatement la version envoyée avec les documents liés à la commande.
- Enregistrez la date d’échéance et rapprochez les virements ou autres règlements reçus.
- Relancez avec méthode les sommes non réglées, en conservant l’historique des échanges.
Un tableur peut suffire si vous avez peu de documents et que vous maîtrisez les formules. Un modèle fixe convient aux besoins ponctuels. Un logiciel de facturation devient pertinent lorsque vous devez gérer davantage de clients, de lignes, de rappels ou de documents récurrents.
Choisissez votre outil selon des critères concrets : continuité de la numérotation, calcul des totaux, archivage, recherche par client, suivi des règlements et capacité à produire les informations nécessaires.
Facture électronique : ce qui change pour les entreprises françaises
Envoyer un PDF par e-mail ne correspond pas nécessairement à la facturation électronique au sens réglementaire. Celle-ci renvoie à des modalités encadrées de transmission et de traitement des données, dont le calendrier et les dispositifs doivent être suivis auprès des sources officielles.
Dans une gestion quotidienne, les formats électroniques peuvent faciliter le suivi des encaissements, l’automatisation de certaines relances et le traitement de plusieurs documents. Ils ne dispensent toutefois pas de vérifier les mentions, les montants et la conservation des pièces.
La signature électronique peut aussi servir à garantir l’intégrité d’un document et à authentifier son origine, selon le procédé utilisé. Pour connaître les échéances et les plateformes concernées, consultez Facture électronique : obligations, calendrier et plateformes.
Questions fréquentes
Quel synonyme employer pour « facture » ?
Selon le contexte, on peut parler de « note » pour un montant demandé, notamment dans la restauration, ou de « document de paiement » dans une explication générale. Ces termes ne doivent pas faire oublier les mentions commerciales, comptables et fiscales requises.
Un reçu, en revanche, atteste que le paiement a été effectué : il ne remplace donc pas nécessairement le document qui demande ce paiement.
Peut-on annuler une facture déjà envoyée ?
Une correction ne consiste pas à supprimer ou modifier discrètement le fichier déjà transmis. Selon le cas, un avoir permet de corriger ou d’annuler tout ou partie du montant en faisant référence au document d’origine.
L’avoir doit reprendre les informations nécessaires, porter clairement la mention « Avoir » et expliquer le lien avec l’opération initiale. Si l’enjeu affecte votre TVA ou vos écritures, vérifiez la marche à suivre auprès des sources officielles.
Une facture peut-elle être payée comptant ?
Oui, le paiement comptant peut être prévu comme modalité de règlement. L’échéance et le moyen de paiement doivent rester clairement indiqués afin que le client sache ce qui est attendu.
Si la somme a déjà été encaissée, conservez également la preuve du règlement. Cette cohérence entre le document émis et le paiement reçu facilite le suivi comptable.
Tous nos guides sur le sujet
 Facturation & TVA
Calcul TVA : calculer HT, TTC et montant de taxe sans erreur
Calculez la TVA sur un prix HT ou TTC, trouvez le bon taux et comparez vos devis grâce...
 Facturation & TVA
Facture électronique : obligations, calendrier 2026-2027 et plateformes agréées
Facture électronique obligatoire : réception depuis septembre 2026, émission en 2027 pour PME et micro-entreprises. Calendrier, plateformes, formats,...
 Facturation & TVA
Numéro de TVA intracommunautaire : composition, obtention et vérification
Numéro de TVA intracommunautaire : format FR + clé + SIREN, comment l'obtenir gratuitement (même en micro-entreprise), le...